
Karantin davrida Oʻzbekistonda qaysi toifadagi oilalar eng qiyin davrni boshdan kechirmoqda? Ularga qanday yordam berish mumkin?
Hozirgi karantin sharoitida uch toifadagi oilalar eng qiyin davrni boshidan oʻtkazmoqdalar.
Birinchi toifa bu oʻz uy-joyiga ega boʻlmagan, ijarada yashayotgan oilalar hisoblanadi. Chunki ular daromad topadilarmi-yoʻqmi, ijara va kommunal toʻlovlarni har oy toʻlashga majbur. Karantin davrida esa ularning aksariyati ishsiz qolishdi. Ammo ijara toʻlovlarini toʻlamasa, boshpanasiz qolishi ham hech gap emas.
Eng yomoni, ularning aksariyatida oʻzlari yashayotgan joyida propiskasi boʻlmaydi. Tabiiyki, mahalladan olinadigan moddiy yordam yoki oziq-ovqat mahsulotlar olish imkoniyati cheklanadi.
Ikkinchi toifa — faqatgina chet elda ishlayotgan oila aʼzosining daromadiga qarab qolgan oilalar. Sababi bugun aholimizning aksariyat qismi ishlayotgan Rossiya Federatsiyasi va Qozogʻistonda ham karantin eʼlon qilingan.
Ularning oila aʼzolari karantin sharoitida mablagʻsiz qolmoqda. Boisi ular na kam taʼminlangan oilaga, na yetarli taʼminlangan oilaga kiradilar.
Uchinchi toifa — kundalik daromadga asoslangan ishlarni qilib yurgan vatandoshlarimiz. Yaʼni kafe, restoranlarda ishlayotgan xodimlar yoki boʻlmasa kirakashlik bilan shugʻullanib tirikchilik qilib yashayotgan fuqarolarimiz. Agarda karantin davri choʻziladigan boʻlsa, fuqarolarimizning ushbu qatlami yana-da qiynalishi aniq.
Afsuski, bu kabi oilalarga zaruriy oziq-ovqatni yetkazish bilan birlamchi ehtiyojini toʻliq qoplay olmaymiz.
Shuning uchun ularni qoʻllab-quvvatlash boʻyicha bir qator takliflarni ilgari suramiz.
Birinchidan, joylardagi hokimliklar mahalla fuqarolar yigʻinlari bilan hamkorlikda yuqoridagi toifalarga mansub oilalarni propiskasidan qatʼiy nazar alohida roʻyxatini shakllantirishi kerak.
Bu kabi oilalarni roʻyxatga olishga ijtimoiy tarmoqlar va yagona telefon tarmogʻi orqali amalga oshirish ham mumkin.
Ikkinchidan, roʻyxati shakllantirilgan oilalarga zaruratga qaragan holda banklar tomonidan har oyda maʼlum summadan vaqtincha qisqa muddatlik (3 oy 5 oy oylik) mikrokredit ajratish yoʻli bilan qoʻllab-quvvatlab turish zarur.
Uchinchidan, homiylik jamgʻarmalari hisobidan aholiga naqd shaklda yoki plastik kartaga oʻtkazish orqali 3 oylik muddatga foizsiz ssuda berib turish lozim.
Ahamiyatlisi, mazkur takliflarni amalga oshirish boʻyicha qonunchilik mexanizmlari shakllantirilgan. Faqat ijrochilardan ozgina tashabbuskorlik koʻrsatilsa, bas.
Albatta, yuqoridagi takliflarni oʻqib, davlat va banklar tomonidan oʻzi shuncha mablagʻ yoʻnaltirilmoqda-ku, deya eʼtirozlar bildirilishi mumkin. Ammo bir narsani unutmaslik lozimki, agar fuqarolarimiz vitaminli, kaloriyali taomlarni isteʼmol qilmas ekan, bu kasallik bizni tark etishi uzoqqa choʻzilaveradi.
Oʻz-oʻzidan, fuqarolarimizning yashash darajasi pasayadi va kambagʻal oilalar soni yana-da oshadi. Natijada bugun berilmagan bir soʻmimiz ertaga uch soʻm zararga aylanadi. Bundan eng avvalo banklarimiz va davlat byudjeti aziyat chekadi.
Shuning uchun hamjihatlikda, fuqarolarni qoʻllab-quvvatlashga qilingan har bir saʼy-harakat ertaga oʻz natijasini berishi tabiiy.
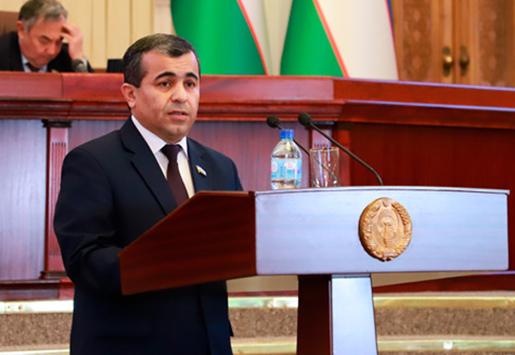
Maqsud QURBONBOYEV,
Oliy Majlis Qonunchilik palatasi deputati,
“Adolat” SDP fraksiyasi aʼzosi

Izohlar
Hozircha hech kim fikr bildirmagan. Balki Siz birinchilardan bo'larsiz?
Izoh qoldirish uchun tizimga kiring