
Определяются основные направления налоговой политики на 2021 год
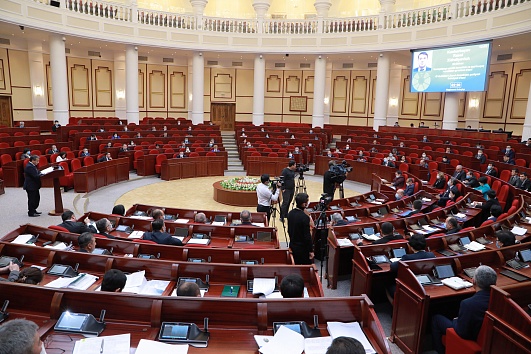
Фото: пресс-служба Законодательной палаты Олий Мажлиса Республики Узбекистан
На проведенном 4 декабря 2020 года заседании Законодательной палаты Олий Мажлиса депутаты рассмотрели во втором чтении законопроект «О внесении изменений и дополнений в некоторые законодательные акты Республики Узбекистан в связи с принятием основных направлений налоговой политики на 2021 год», сообщает пресс-служба Законодательной палаты Олий Мажлиса Республики Узбекистан.
После концептуального принятия законопроекта в первом чтении рабочая группа, состоящая из специалистов и экспертов Комитета по бюджету и экономическим реформам, доработала документ ко второму чтению на основе мнений и предложений, высказанных фракциями политических партий.
В первую очередь, изменено название законопроекта — «О внесении изменений и дополнений в некоторые законодательные акты Республики Узбекистан в связи с принятием Закона Республики Узбекистан «О Государственном бюджете Республики Узбекистан на 2021 год». Также усовершенствован ряд статей. В частности, проектом закона в Бюджетный кодекс вводится норма об исчислении трудового стажа налогоплательщикам при уплате в сумме не менее 1 размера базовой расчетной величины в год. Комитетом намечается, что эта категория налогоплательщиков уплачивает налоги на добровольной основе.
Наряду с этим, порядок уплаты налога на прибыль в действующей норме осуществлялся налоговыми органами расчет ежемесячных сборов. При этом налогоплательщик вправе предоставить справку о сумме авансовых платежей до 10 числа первого месяца следующего квартала исходя из ожидаемого объема доходов в текущем квартале. При выявлении фактов злоупотребления данным правом налоговым органам предоставляется полномочие вносить изменения в представляемые справки об авансовых платежах по налогу на прибыль. Это, в свою очередь, способствует предупреждению переплату или недоплату налогов предпринимателями.
Налоговым кодексом предлагается то, что понижающий коэффициент 0,7 действующих ставок для объема воды использованными водопотребителями оборудованными средствами учета водных ресурсов, то есть уплачивает меньше установленной налоговой ставки в случаи, если имеется измерительный прибор.
Следует отметить, что законопроектом намечается сохранить налоговые ставки по НДС (15/%), налогу на прибыль (15%, для отдельных категорий 20%), налогу на доходы физических лиц (12%), налогу на имущество юридических лиц (2%), земельному налогу за земли сельскохозяйственного назначения (0,95%), социальному налогу (хозсубъекты — 12% и бюджетные организации — 25%), налогу с оборота (базовая ставка 4%).
После активной полемики, вопросов и ответов депутаты приняли данный проект закона.
Больше новостей на нашем Telegram канале: @ns_uz
Комментарии
Комментариев пока нет.
Enter to comment